AI算力竞赛,正在改变润滑油、冷却液和热管理材料产业的边界。过去,数据中心冷却更多被视为机房建设中的配套环节;如今,随着GPU集群、生成式AI和高密度智算中心快速发展,散热能力已经成为决定芯片能否持续高负荷运行、机柜能否进一步提升功率密度的...
AI算力竞赛,正在改变润滑油、冷却液和热管理材料产业的边界。
过去,数据中心冷却更多被视为机房建设中的配套环节;如今,随着GPU集群、生成式AI和高密度智算中心快速发展,散热能力已经成为决定芯片能否持续高负荷运行、机柜能否进一步提升功率密度的重要条件。
液冷介质也由传统意义上的“冷却耗材”,逐步升级为连接芯片、服务器、冷板、CDU、管路、密封材料和数据中心运维体系的关键功能材料。
2026年是“十五五”开局之年。围绕制造业高端化、智能化、绿色化发展,中国润滑油信息网与LubTop产业观察正式发布《2026—2030中国数据中心冷却液与液冷介质产业白皮书》,并在LubTop2026中国润滑油行业年度总评榜中,将“数据中心冷却液与液冷热管理”列为重点新增赛道。
这既是对AI算力产业趋势的回应,也是润滑油、冷却液、基础油、添加剂和精细化工企业寻找第二增长曲线的一次产业观察。
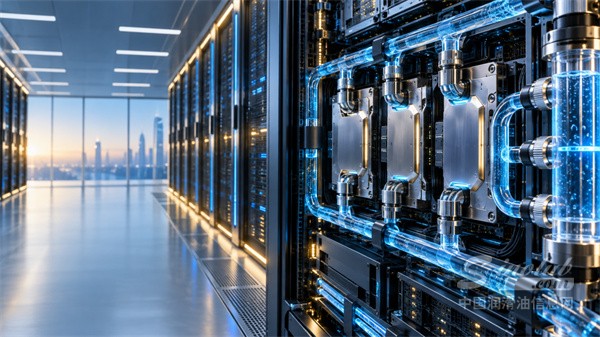
AI算力快速增长,液冷介质市场有多大?
白皮书援引国际能源署2026年更新数据指出,全球数据中心用电量预计将由2025年的约485TWh增至2030年的约950TWh。用电增长不能直接等同于冷却液收入增长,但它意味着数据中心面临更高的热管理压力。
白皮书严格区分“液冷服务器市场”“液冷设备与工程市场”和“冷却介质市场”,避免将服务器、冷板、CDU、机柜及工程建设规模直接计算为冷却液收入。
按照统一的介质产品口径,白皮书提出:全球数据中心冷却液与液冷介质市场2025年研究区间约为25亿—45亿元,2030年约为110亿—220亿元,基准研究情景由35亿元增长至160亿元,五年复合增速约35.5%。
中国市场2025年研究基准约为10亿元,敏感区间为7亿—13亿元;2030年研究情景约为35亿—60亿元,基准情景约47.5亿元。上述数据均为研究情景,不是企业收入预测,也不包括服务器、液冷设备和工程服务。
这一市场既不能因为身处AI风口而被无限放大,也不应因为当前规模有限而被低估。真正值得关注的是:随着液冷系统装机基数扩大,介质收入将由一次性首装,逐步延伸至运行检测、维护补液、系统清洗、周期换液、净化再生和废液回收。
冷板式加快放量,浸没式走向差异化
白皮书判断,2026—2030年,冷板式直接到芯片液冷预计仍是主要放量路线。高纯水、丙二醇或乙二醇预混体系,以及专用缓蚀冷却液,将在规模化部署、洁净灌装、批次管理和运行监测中形成新的市场机会。
单相浸没式液冷则更多应用于高密度计算、HPC、边缘计算及空间受限场景。合成烃、PAO、GTL、酯类、硅基介质等路线,需要同时解决材料相容、黏度、挥发、闪点、氧化稳定、服务器改造和回收问题。
两相浸没介质还面临密闭性、供应连续性、介质损耗、PFAS监管及全生命周期成本等挑战。
因此,冷板式冷却液、单相浸没介质和两相工作流体不能放在同一个产品奖中简单比较。技术路线不同,评价指标、应用场景和商业化阶段也应分别设置。
从产业研究到品牌价值发现
对于润滑油和化工企业而言,进入数据中心液冷市场,并不是简单更换产品名称。企业需要将基础油、传热液、缓蚀添加剂、洁净调合、油液分析、区域仓储和现场服务能力,转化为面向算力基础设施的系统材料能力。
《2026—2030中国数据中心冷却液与液冷介质产业白皮书》系统研究了市场边界、技术路线、介质体系、政策标准、全球对标、采购需求、原料供应链、代表性企业、商业模式及产业进入路径,帮助企业判断应该进入哪条路线、对接哪类客户、建立哪些验证能力,以及如何避免将展会样品误判为量产能力。
LUBTOP2026则通过行业评选、技术展示和品牌传播,让具备真实创新能力、质量能力与应用成果的企业被产业链看见。参评企业可获得候选项目展示、统一传播素材;入围项目可参与技术路演、专家交流和媒体访谈;获奖项目将获得成果解读、新闻通稿、颁奖照片视频及中英文榜单传播等支持。
一本白皮书,解决的是“行业往哪里走”;一项专业评选,寻找的是“谁正在把趋势变成产品、项目与长期价值”。
”随着AI算力推动液冷产业从设备竞争走向材料、验证与服务能力竞争,数据中心冷却液与液冷介质,正在成为中国润滑与热管理产业值得长期关注的新赛道。
《2026—2030中国数据中心冷却液与液冷介质产业白皮书》现已发布。欢迎关注冷却液、润滑油、基础油、添加剂、精细化工、液冷系统、服务器及数据中心产业链企业联系获取完整目录、报告样章。
联系人朱老师,13509888948(微信同号)



发表评论
最新评论